 ToolBox
前两天我把退休年龄算明白了,我这样的「80 后」男职工,按新政策就是「63 岁」退,还有二十年。
但是还有个疑问,就是我退休了每个月拿多少钱。
我社保一直按最低档交,现在交了有 15 年了,到退休时能交够 35 年,按这个交法,退休金够不够吃饭,心里得有个数。我在「智图宝工具箱」里做了一个「养老金测算」,把公式写进了小程序里。
养老金到底怎么算
退休后每月领的钱,分两块,一块叫「基础养老金」,另一块叫「个人账户养老金」。
「基础养老金」的算法是这样,把退休那年当地的「社平工资」,和你按缴费档位折算出来的指数化工资,两个数加起来除以二,再乘累计缴费年限,乘 1%。中间那个除以二挺有意思,等于把你的缴费档位往社平工资上拉一半,按最低档交的沾光,按最高档交的被平均。乘 1% 是按年算的,交 35 年,这块就是那个平均数的 35%。
「个人账户养老金」是每月从工资里扣的「8%」,进个人账户一年年生息攒着,退休后用攒下的总额除以「计发月数」,摊到每个月发。63 岁退休对应 117 个月,退休越晚,摊的月份越少,每月领的就越多。
两块加一起,就是每月到手的数。
算算我的养老金
「养老金测算」打开是一排输入框,我按自己的情况填。
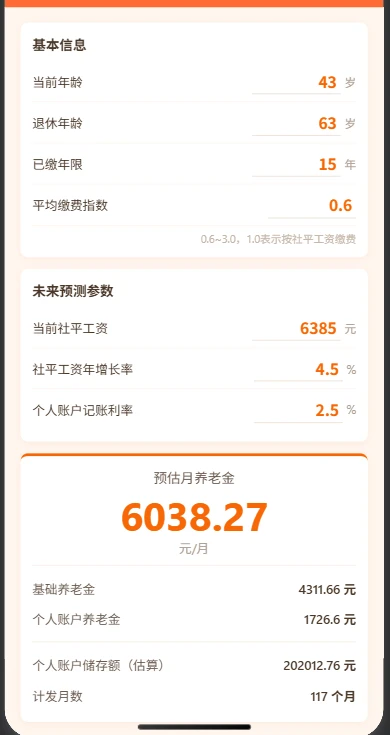
年龄 43,退休年龄 63,已经交了 15 年,再交 20 年,退休时正好 35 年。缴费指数填 0.6,就是常说的「最低档」,意思是缴费基数一直按社平工资的六成交。当地「社平工资」填 6385,这个数别拍脑袋填,用当地社保部门公布的上年度社平。社平工资增长率改成 4.5%,个人账户记账利率改成 2.5%,这两个数是按近些年的实际行情估的。
点完计算,数是这样的。退休那年,社平工资按 4.5% 涨到一万五千多。「基础养老金」每月 4312 元。「个人账户」攒到 20.2 万,除以 117 个计发月数,每月 1727 元。两项加一起,「6038 元」。
乍一看还行。但是这个数经不起琢磨。
6038 是 2046 年的 6038。社平都涨到一万五了,按同样的涨幅折算回来,它相当于现在两千五百上下的购买力,瞬间觉得不香了。
另外我顺手把退休年龄改成「60 岁」又算了一遍。缴费年限变成 32 年,计发月数变成 139,出来是「4728 元」。晚退三年,每月多一千三,可多干三年少领三年,这笔账怎么合算,得每个人自己掂量了。
最后说一句,这全是估算。社平工资涨多快、记账利率给多少,谁也说不准,参数一变结果就跟着变,真到退休那天,以社保部门算的为准。自己先算一下,图个心里有数,就够了。
微信里搜「智图宝工具箱」,找到「养老金测算」,填几个数就出结果。
算完的欢迎回来报个数,看看大家的退休金都在什么档。
—— 首发于公众号「键盘漫笔」